


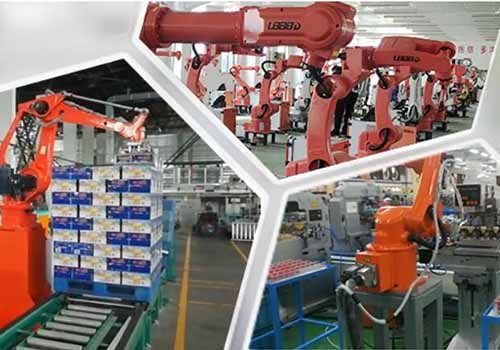
Depuis 2013, la Chine est devenue le plus grand marché de robots au monde, se classant au premier rang mondial pendant six années consécutives. mon pays est devenu une base de production importante et un marché de consommation pour les robots mondiaux.Les robots industriels dans les opérations mondiales atteignent un nouveau score plus élevé
Selon les statistiques de la Fédération Internationale de Robots IFR en 2019, il y en a 2,7 millionsrobots industrielsen opération dans les usines du monde entier, soit une augmentation annuelle de 12%, le record historique le plus élevé.
D'un point de vue régional, le plus grand marché en 2019 est l'Asie. Parmi eux, le nombre de robots industriels en activité en Chine a augmenté de 21 % par an, pour atteindre environ 783 000 unités ; le nombre de robots industriels en activité au Japon était de 355 000.
En 2019, les expéditions de robots industriels s'élevaient à 373 000 unités. En termes de livraisons par pays, les expéditions de la Chine étaient de 145 000 unités, celles du Japon de 49 000 unités arrivaient en deuxième position et celles des États-Unis de 33 300 unités. Pour la troisième place.
Parmi les expéditions nationales de robots industriels, les quatre principales usines de robots, dont Yaskawa Electric, Fanuc, Abb et Kuka, représentent ensemble plus de 70 %.
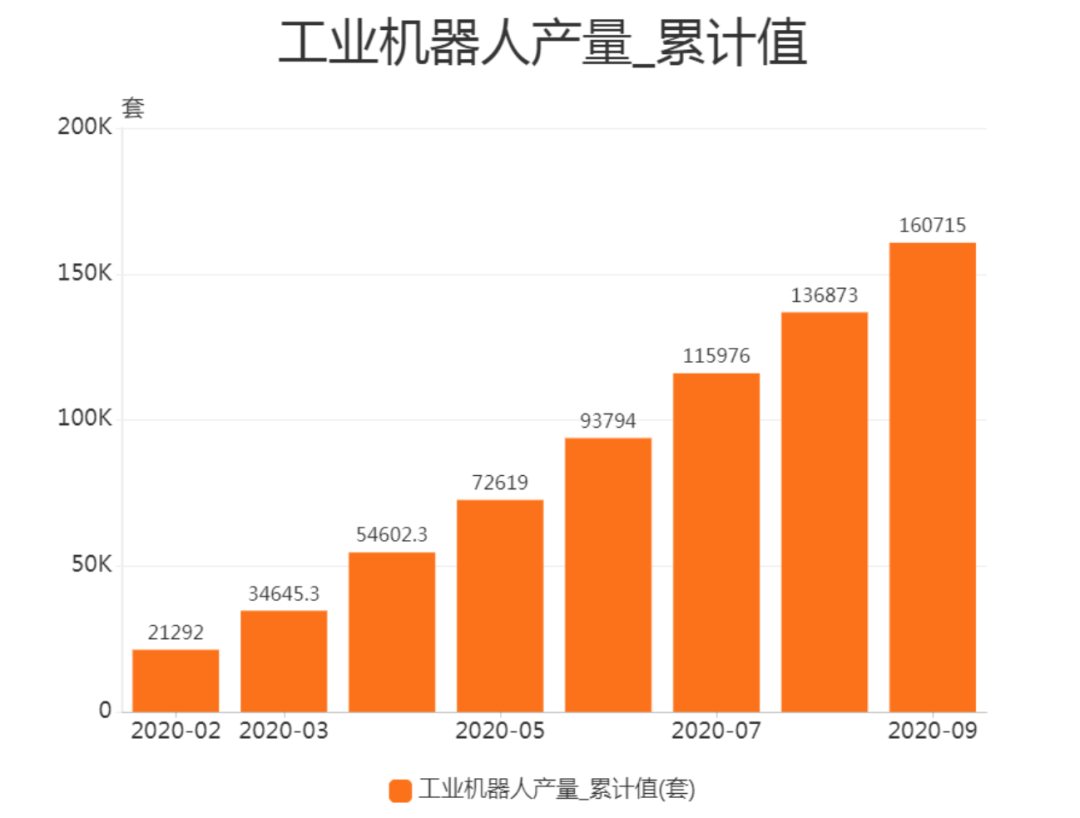
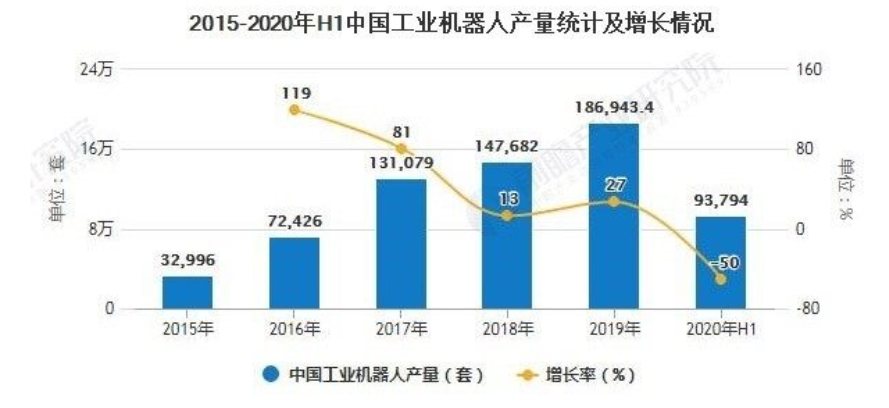
Selon les statistiques du Bureau national des statistiques, la production de robots industriels en août 2020 était de 20 700 unités, soit une augmentation de 32,50 % sur un an ; la production de robots industriels de janvier à août 2020 était de 136 900 unités, soit une augmentation de 13,90 % sur un an.
La Fédération internationale de robotique prévoit que la croissance des robots industriels dans le monde stagnera d’ici 2019 et reviendra à une croissance à deux chiffres après 2020.
La China Robot Industry Alliance prévoit que de 2020 à 2029, le taux de croissance annuel moyen sera supérieur à 29 %.
 Les ventes de robots industriels nationaux augmentent d’année en année
Depuis 2002, les ventes de robots industriels en Chine ont augmenté rapidement.
En 2003, le taux de croissance des ventes de robots industriels en Chine a atteint 178 %, soit bien plus que la moyenne mondiale de 18,8 %. Depuis lors, le volume des ventes annuelles de robots industriels en Chine a atteint plus de 1 000 unités.
De 2005 à 2008, le taux de croissance des ventes de robots industriels en Chine est resté compris entre 20 et 30 %.
Affecté par la crise économique de 2009, le taux de croissance des ventes de robots industriels en Chine a chuté de 30 %, mais il reste supérieur au niveau mondial.
De 2010 à 2017, les ventes mondiales de robots industriels sont entrées dans un nouveau cycle de croissance rapide (taux de croissance annuel moyen > 25 %), et les robots industriels chinois ont également commencé à croître rapidement depuis 2010.
De 2010 à 2017, ses ventes ont connu une croissance rapide pendant 7 années consécutives, avec un taux de croissance composé de 39,8 %, qui continue d'être supérieur au taux de croissance des ventes mondiales de robots industriels.
En 2018 et 2019, affecté par le ralentissement macroéconomique et les frictions commerciales sino-américaines, le taux de croissance des ventes de robots industriels en Chine a stagné.
Au premier semestre 2020, la production de robots industriels connaîtra une croissance négative. Affecté par l'épidémie, le développement des industries robotiques en aval telles que l'automobile nationale et l'électronique a été limité et le taux de croissance de la demande de robots a ralenti.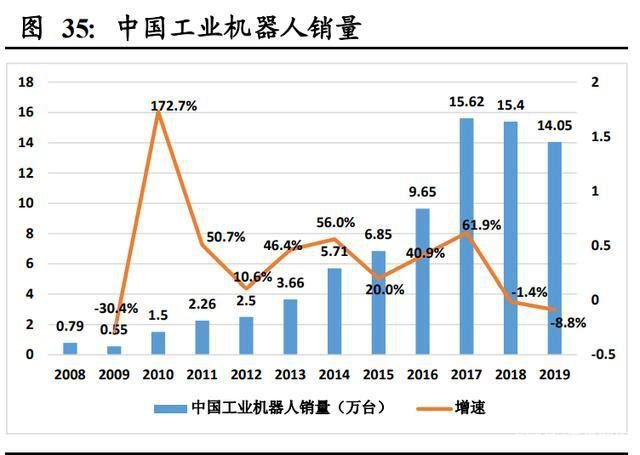
Chaîne industrielle de composants clés + corps de robot + application intégrée
①Les composants principaux en amont comprennent les systèmes de contrôle, les servomoteurs, les réducteurs de précision et les capteurs, qui sont équivalents au « cerveau » du robot.
En termes de concurrence, les entreprises à capitaux étrangers ont un avantage absolu. Les marques japonaises ont monopolisé le marché des petites et moyennes OEM (part de 45 %) avec de bonnes performances produits et des prix extrêmement compétitifs. Les marques européennes en détiennent 30 % et la production nationale 15 %.
②Le secteur intermédiaire est la fabrication du corps du robot industriel, qui est le « corps » du robot, y compris les bras, les poignets, etc. Certains corps de robot comprennent également des structures de marche.
La technologie matérielle du corps du robot est devenue mature, principalement dans l'optimisation de la structure et l'amélioration de l'expérience utilisateur. Les capitaux étrangers monopolisent toujours le marché haut de gamme et le taux de localisation des marchés bas et moyen de gamme a augmenté.
Fanuc, ABB, Yaskawa et les quatre familles mondiales de robots de KUKA représentent plus de 50 % de la part de marché totale.
③L'aval est une société d'applications intégrées, responsable de l'intégration de systèmes ciblée et du développement secondaire de logiciels de robots industriels selon différents scénarios d'application et utilisations.
Des progrès révolutionnaires ont été réalisés dans la recherche et le développement de technologies communes clés telles que la technologie de positionnement de vision binoculaire robotisée à deux bras, la technologie de conception de pinces flexibles et la technologie de contrôle coordonné à deux bras.
Le robot collaboratif réalise l'intégration intégrée du réducteur, du moteur, de l'encodeur et du contrôle d'entraînement, et la répétabilité de certains produits peut atteindre plus ou moins 0,05 mm.
L'économie de la « substitution des machines » devient progressivement importante
Ces dernières années, avec la croissance économique rapide et la diminution du nombre de populations nationales en âge de travailler, le point d'inflexion de l'offre de main-d'œuvre est apparu et le dividende démographique a progressivement disparu.
The proportion of the working-age population aged 15-64 in China has declined since 2011;
The absolute number of people aged 15-64 has also entered a decline since 2014;
La population âgée de 15 à 64 ans en 2018 a diminué d'environ 12 millions par rapport au pic de 2013.
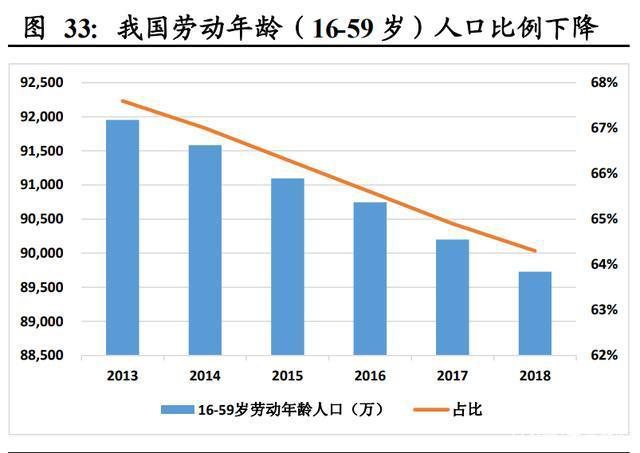 Ce changement démographique se reflète sur le marché du travail par des pénuries de main-d'œuvre, des difficultés à recruter des entreprises et des recrutements coûteux.
La hausse du coût de la main d’œuvre a donné naissance à une demande de substitution de machines.
En outre, depuis 2012, le prix moyen mondial des robots industriels a généralement affiché une tendance constante et à la baisse, avec une hausse des coûts de main-d'œuvre et une baisse des coûts des robots.
Dans ce contexte, le remplacement de la main-d’œuvre par des machines entre 2020 et 2050 pourrait devenir avec une grande certitude une tendance de développement à long terme. La demande intérieure d’automatisation et d’équipements intelligents devrait continuer à augmenter.
L’intégration de robots traditionnels et de robots collaboratifs
À l’heure actuelle, les applications de collaboration homme-machine affichent une tendance à la hausse. En 2019, les données d'installation de robots collaboratifs ont augmenté de 11 % par rapport à 2018.
Avec de plus en plus de fournisseurs qui lancentrobot collaboratifs, le champ d'application de ce type de robots devient de plus en plus large.
Le domaine des robots industriels combine également des robots à cage traditionnels capables de traiter des tâches avec précision avec de nouveaux robots collaboratifs capables de travailler en toute sécurité avec des humains pour réaliser les deux travaux collaboratifs.
La mise en œuvre par la Chine de la stratégie « Made in China 2025 » est également un soutien politique aux robots industriels afin de promouvoir la fabrication intelligente. Les robots industriels nationaux innovent également constamment et le marché a bien réagi.
ABB, KUKA, Siasun et d'autres fabricants de robots industriels ont occupé une place dans ce domaine.
En plus de ces marques, un plus grand nombre de petits et moyens fabricants de robots industriels sont devenus la principale force du marché des robots industriels.
 L'essor des robots industriels nationaux et les problèmes de l'industrie
De 2015 à 2019, sur le marché national des robots à six axes, les ventes de robots domestiques sont passées de moins de 8 000 unités à près de 24 000 unités ; la part de marché intérieur a également augmenté, passant de 16,4 % en 2015 à 2019. 24,1 %.
Dans le développement progressif des villes intelligentes et des usines intelligentes à l'avenir, les robots industriels joueront un rôle important et un grand nombre de robots industriels sont nécessaires pour un fonctionnement intelligent.
La construction accélérée de la 5G, de l’Internet des objets et de l’Internet industriel revêt une grande importance pour le développement des robots industriels. On estime que d’ici 2025, le marché des robots industriels atteindra près de 10 milliards de dollars américains.
Mais selon les données de l'agence GGII, les difficultés du secteur des robots industriels en Chine en 2019 sont principalement dues au manque de capacités des intégrateurs, à la longue période de retour sur investissement, au manque de capacités des intégrateurs et à la nécessité d'améliorer la sensibilisation des utilisateurs finaux.
Bien que la Chine soit le plus grand marché de consommation de robots industriels au monde, l'offre du marché est presque principalement assurée par des entreprises à capitaux étrangers.
In the context of the weakening of the demographic dividend, industrial upgrading and efficiency improvement, "strengthening the industrial foundation and technological innovation capabilities, promoting the integrated development of advanced manufacturing and modern service industries, and accelerating the construction of a manufacturing power" has been clearly written into the government work report, and industrial upgrading Imminent, the general trend of intelligent manufacturing, the explosive period of industrial robots has come.


