


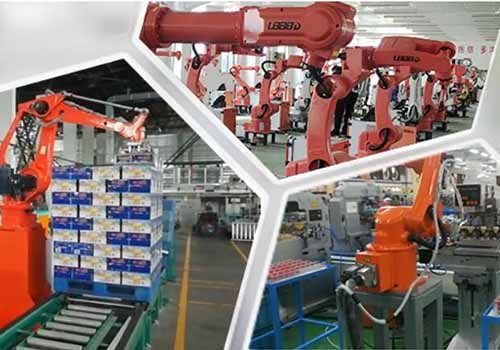
Sejak 2013, China telah menjadi pasaran robot terbesar di dunia, menduduki tempat pertama di dunia selama enam tahun berturut-turut. negara saya telah menjadi pangkalan pengeluaran dan pasaran pengguna yang penting untuk robot global.Robot industri dalam operasi global mencecah skor baharu yang lebih tinggi
Menurut statistik Persekutuan Robot Antarabangsa IFR pada 2019, terdapat 2.7 jutarobot industriberoperasi di kilang-kilang di seluruh dunia, peningkatan tahunan sebanyak 12%, rekod sejarah tertinggi.
Dari perspektif serantau, pasaran terbesar pada 2019 ialah Asia. Antaranya, bilangan robot industri yang beroperasi di China meningkat sebanyak 21% setiap tahun, kepada kira-kira 783,000 unit; bilangan robot industri yang beroperasi di Jepun ialah 355,000.
Pada 2019, penghantaran robot industri ialah 373,000 unit. Dari segi penghantaran negara, penghantaran China ialah 145,000 unit, Jepun 49,000 unit kedua, dan Amerika Syarikat ialah 33,300 unit. Untuk tempat ketiga.
Antara penghantaran robot industri domestik, empat kilang robot utama termasuk Yaskawa Electric, Fanuc, Abb, dan Kuka bersama-sama menyumbang lebih daripada 70%.
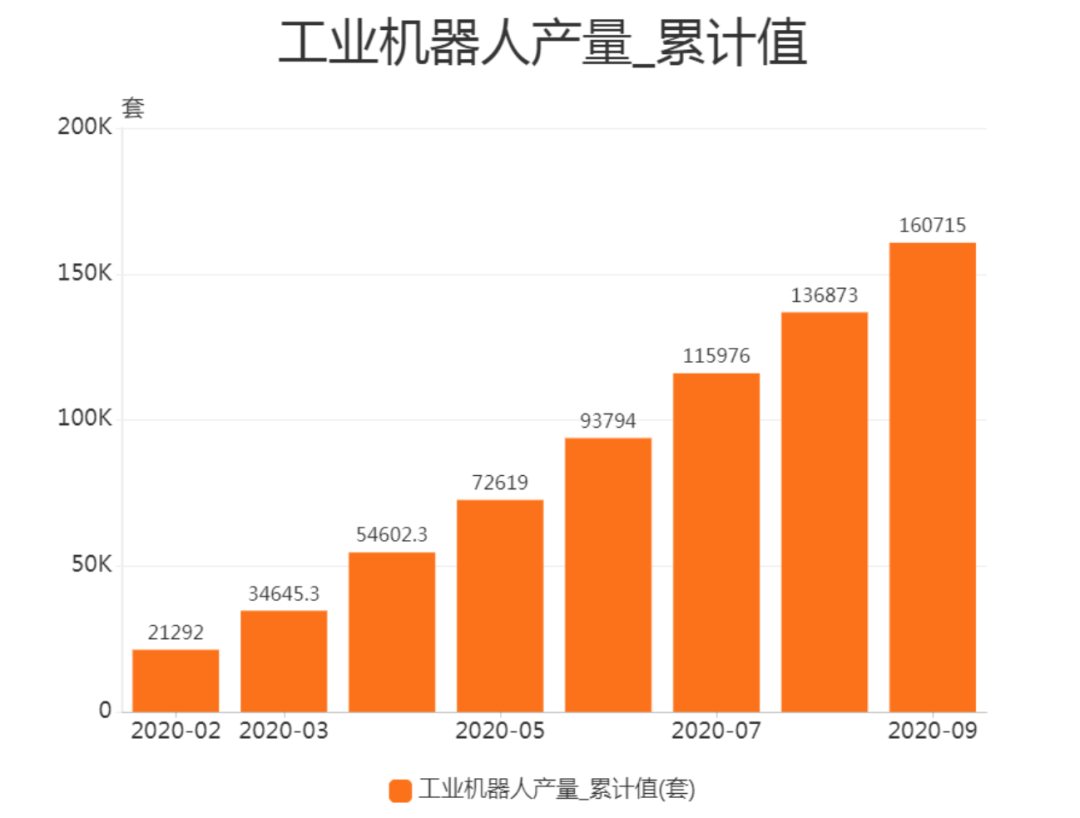
Menurut statistik dari Biro Perangkaan Kebangsaan, pengeluaran robot industri pada Ogos 2020 ialah 20,700 unit, peningkatan sebanyak 32.50% tahun ke tahun; pengeluaran robot industri dari Januari hingga Ogos 2020 ialah 136,900 unit, meningkat 13.90% tahun ke tahun.
Persekutuan Robotik Antarabangsa meramalkan bahawa pertumbuhan robot industri global akan mendatar menjelang 2019 dan akan kembali kepada pertumbuhan dua angka selepas 2020.
Perikatan Industri Robot China meramalkan bahawa dari 2020 hingga 2029, kadar pertumbuhan tahunan purata akan lebih tinggi daripada 29%.
 Jualan robot industri domestik meningkat dari tahun ke tahun
Sejak 2002, jualan robot industri di China telah meningkat dengan pesat.
Pada tahun 2003, kadar pertumbuhan jualan robot industri di China mencapai 178%, yang jauh lebih tinggi daripada purata dunia sebanyak 18.8%. Sejak itu, jumlah jualan tahunan robot industri di China telah mencapai lebih daripada 1,000 unit.
Dari 2005 hingga 2008, kadar pertumbuhan jualan robot industri negara saya kekal dalam julat 20%-30%.
Dijejaskan oleh krisis ekonomi pada tahun 2009, kadar pertumbuhan jualan robot industri China jatuh sebanyak 30%, tetapi ia masih lebih tinggi daripada tahap global.
Dari 2010 hingga 2017, jualan robot industri global telah memasuki pusingan baharu pertumbuhan pesat (kadar pertumbuhan tahunan purata> 25%), dan robot industri China juga telah mula berkembang pesat sejak 2010.
Dari 2010 hingga 2017, ia mencapai pertumbuhan jualan yang pesat selama 7 tahun berturut-turut, dengan kadar pertumbuhan kompaun sebanyak 39.8%, yang terus lebih tinggi daripada kadar pertumbuhan jualan robot industri global.
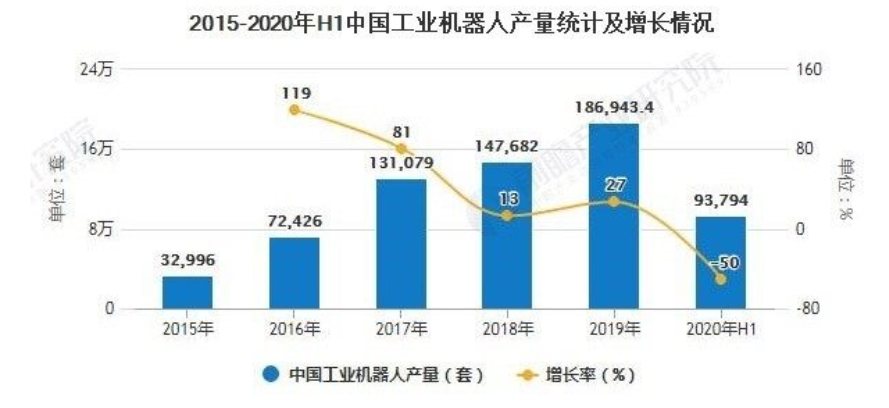
Pada 2018 dan 2019, terjejas oleh kemelesetan makroekonomi dan geseran perdagangan China-AS, kadar pertumbuhan jualan robot perindustrian China telah terbantut.
Pada separuh pertama 2020, keluaran robot industri akan mengalami pertumbuhan negatif. Dijejaskan oleh wabak itu, pembangunan industri robot hiliran seperti kereta domestik dan elektronik telah terhad, dan kadar pertumbuhan permintaan robot telah menjadi perlahan.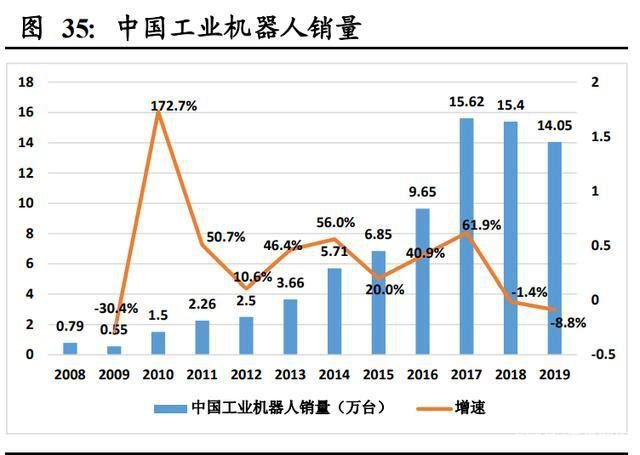
Rantaian industri komponen teras + badan robot + aplikasi bersepadu
①Komponen teras huluan termasuk sistem kawalan, motor servo, pengurang ketepatan dan penderia, yang setara dengan "otak" robot.
Dari segi persaingan, perusahaan yang dibiayai oleh asing mempunyai kelebihan mutlak. Jenama Jepun telah memonopoli pasaran OEM kecil dan sederhana (bahagian 45%) dengan prestasi produk yang baik dan harga yang sangat kompetitif. Jenama Eropah mempunyai 30% dan dihasilkan dalam negara 15%.
②Arus tengah ialah pembuatan badan robot perindustrian, yang merupakan "badan" robot, termasuk lengan, pergelangan tangan, dll. Sesetengah badan robot juga termasuk struktur berjalan.
Teknologi perkakasan badan robot telah menjadi matang, terutamanya dalam pengoptimuman struktur dan peningkatan pengalaman pengguna. Modal asing masih memonopoli pasaran mewah, dan kadar penyetempatan pasaran rendah dan pertengahan telah meningkat.
Fanuc, ABB, Yaskawa, Empat keluarga robot global KUKA menyumbang lebih daripada 50% daripada jumlah bahagian pasaran.
③Hilir ialah syarikat aplikasi bersepadu, bertanggungjawab untuk penyepaduan sistem yang disasarkan dan pembangunan menengah perisian bagi robot industri mengikut senario dan kegunaan aplikasi yang berbeza.
Kemajuan kejayaan telah dicapai dalam penyelidikan dan pembangunan teknologi biasa utama seperti teknologi kedudukan penglihatan binokular robot dwi-lengan, teknologi reka bentuk penggenggam fleksibel dan teknologi kawalan terkoordinasi dwi-lengan.
Robot kolaboratif merealisasikan penyepaduan bersepadu pengurang, motor, pengekod dan kawalan pemacu, dan kebolehulangan sesetengah produk boleh mencapai tambah atau tolak 0.05 mm.
Ekonomi "penggantian mesin" secara beransur-ansur menjadi menonjol
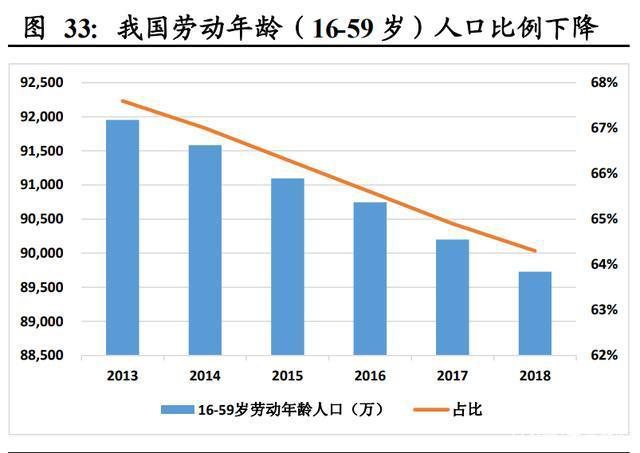
Dalam tahun-tahun kebelakangan ini, dengan pertumbuhan ekonomi yang pesat dan kemerosotan dalam bilangan penduduk usia bekerja domestik, titik perubahan bekalan buruh telah muncul, dan dividen demografi telah beransur-ansur hilang.
The proportion of the working-age population aged 15-64 in China has declined since 2011;
The absolute number of people aged 15-64 has also entered a decline since 2014;
Penduduk berumur 15-64 pada tahun 2018 menurun kira-kira 12 juta daripada puncak pada tahun 2013.
 Peralihan demografi ini dicerminkan dalam pasaran buruh sebagai kekurangan buruh, kesukaran dalam merekrut syarikat, dan pengambilan mahal.
Kos buruh yang meningkat telah melahirkan permintaan untuk penggantian mesin.
Di samping itu, sejak 2012, harga purata global robot industri secara amnya menunjukkan trend yang stabil dan menurun, dengan peningkatan kos buruh dan penurunan kos robot.
Dalam konteks ini, penggantian buruh oleh mesin dari 2020 hingga 2050 mungkin menjadi trend pembangunan jangka panjang dengan kepastian yang tinggi. Permintaan domestik untuk automasi dan peralatan pintar dijangka terus meningkat.
Penyepaduan robot tradisional dan robot kolaboratif
Pada masa ini, aplikasi kerjasama manusia-mesin menunjukkan arah aliran menaik. Pada 2019, data pemasangan robot kolaboratif meningkat sebanyak 11% berbanding 2018.
Dengan semakin banyak pembekal dilancarkanrobot kerjasamas, skop penggunaan robot jenis ini semakin meluas dan meluas.
Bidang robot industri juga menggabungkan robot sangkar tradisional yang boleh memproses tugas dengan tepat dengan robot kolaboratif baharu yang boleh bekerja dengan selamat dengan manusia untuk merealisasikan kedua-dua kerja kolaboratif itu.
pelaksanaan strategi "Made in China 2025" di negara saya juga merupakan sokongan dasar untuk robot industri untuk mempromosikan pembuatan pintar. Robot industri domestik juga sentiasa berinovasi, dan pasaran telah bertindak balas dengan baik.
ABB, KUKA, Siasun dan pengeluar robot industri lain telah menduduki tempat di lapangan.
Sebagai tambahan kepada jenama ini, lebih banyak pengeluar robot industri kecil dan sederhana telah menjadi kuasa utama dalam pasaran robot industri.
 Kebangkitan robot industri domestik dan masalah industri
Dari 2015 hingga 2019, dalam pasaran robot enam paksi domestik, jualan robot domestik meningkat daripada kurang daripada 8,000 unit kepada hampir 24,000 unit; bahagian pasaran domestik juga meningkat daripada 16.4% pada 2015 kepada 2019. 24.1%.
Dalam pembangunan beransur-ansur bandar pintar dan kilang pintar pada masa hadapan, robot industri akan memainkan peranan penting, dan sejumlah besar robot industri diperlukan untuk operasi pintar.
Pembinaan dipercepatkan 5G, Internet of Things dan Internet Industri adalah sangat penting untuk pembangunan robot industri. Dianggarkan menjelang 2025, pasaran robot industri akan mencapai hampir 10 bilion dolar AS.
Tetapi menurut data agensi GGII, kesukaran perniagaan robot perindustrian China pada tahun 2019 adalah terutamanya disebabkan oleh kekurangan keupayaan penyepadu, pulangan yang panjang untuk tempoh pelaburan, kekurangan keupayaan penyepadu, dan keperluan untuk meningkatkan kesedaran pengguna akhir.
Walaupun negara saya adalah pasaran pengguna terbesar dunia untuk robot industri, bekalan pasaran hampir sebahagian besarnya disiapkan oleh perusahaan yang dibiayai oleh asing.
In the context of the weakening of the demographic dividend, industrial upgrading and efficiency improvement, "strengthening the industrial foundation and technological innovation capabilities, promoting the integrated development of advanced manufacturing and modern service industries, and accelerating the construction of a manufacturing power" has been clearly written into the government work report, and industrial upgrading Imminent, the general trend of intelligent manufacturing, the explosive period of industrial robots has come.


