


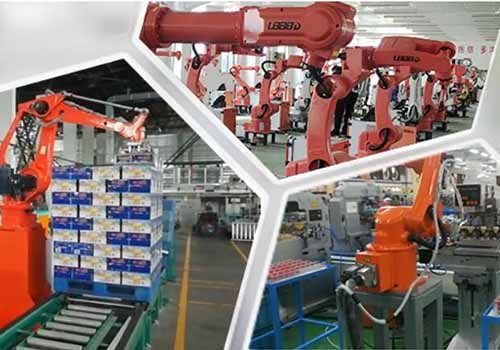
2013 के बाद से, चीन दुनिया का सबसे बड़ा रोबोट बाजार बन गया है, जो लगातार छह वर्षों तक दुनिया में पहले स्थान पर है। मेरा देश वैश्विक रोबोटों के लिए एक महत्वपूर्ण उत्पादन आधार और उपभोक्ता बाजार बन गया है।वैश्विक परिचालन में औद्योगिक रोबोटों ने एक नया उच्च स्कोर हासिल किया
इंटरनेशनल रोबोट फेडरेशन IFR के आंकड़ों के मुताबिक 2019 में 2.7 मिलियन हैंऔद्योगिक रोबोटदुनिया भर में कारखानों के संचालन में 12% की वार्षिक वृद्धि, उच्चतम ऐतिहासिक रिकॉर्ड।
क्षेत्रीय दृष्टिकोण से, 2019 में सबसे बड़ा बाजार एशिया है। उनमें से, चीन में परिचालन में औद्योगिक रोबोटों की संख्या सालाना 21% बढ़कर लगभग 783,000 इकाई हो गई; जापान में कार्यरत औद्योगिक रोबोटों की संख्या 355,000 थी।
2019 में औद्योगिक रोबोटों की शिपमेंट 373,000 यूनिट थी। देश के शिपमेंट के संदर्भ में, चीन की शिपमेंट 145,000 इकाइयाँ थीं, जापान की 49,000 इकाइयाँ दूसरे स्थान पर थीं, और संयुक्त राज्य अमेरिका की 33,300 इकाइयाँ थीं। तीसरे स्थान के लिए.
घरेलू औद्योगिक रोबोट शिपमेंट में, यास्कावा इलेक्ट्रिक, फानुक, एब और कूका सहित चार प्रमुख रोबोट कारखानों की हिस्सेदारी 70% से अधिक है।
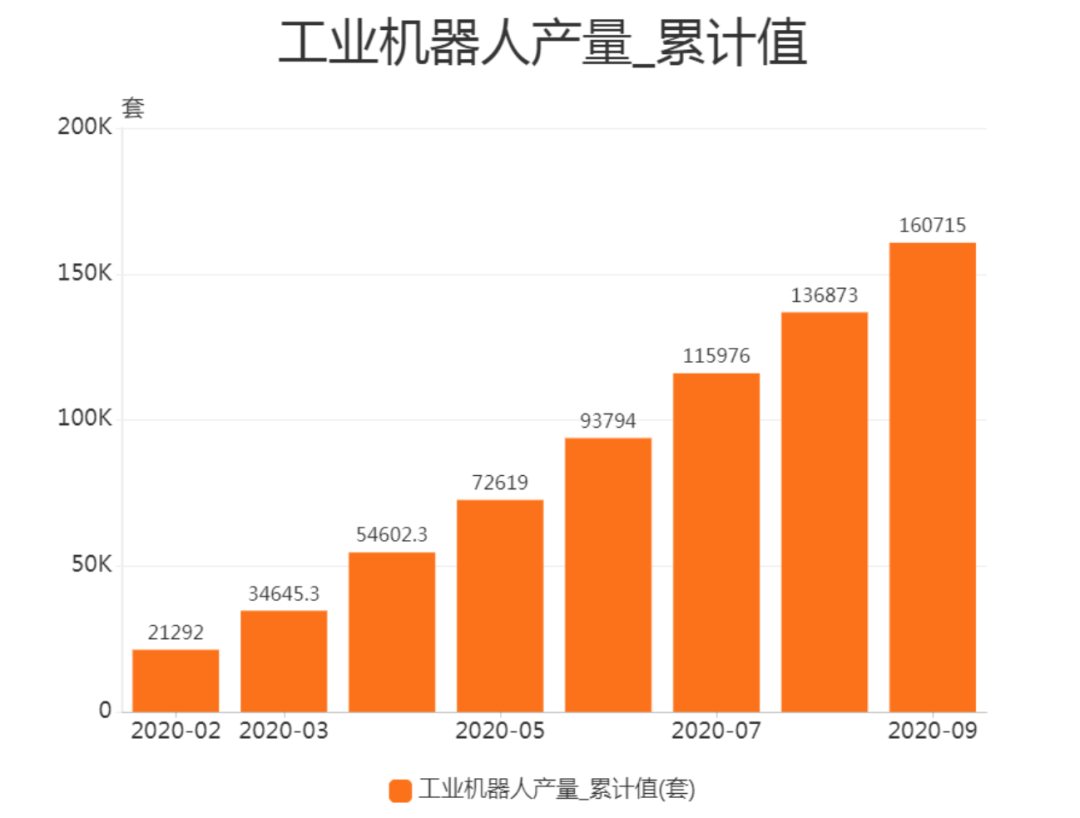
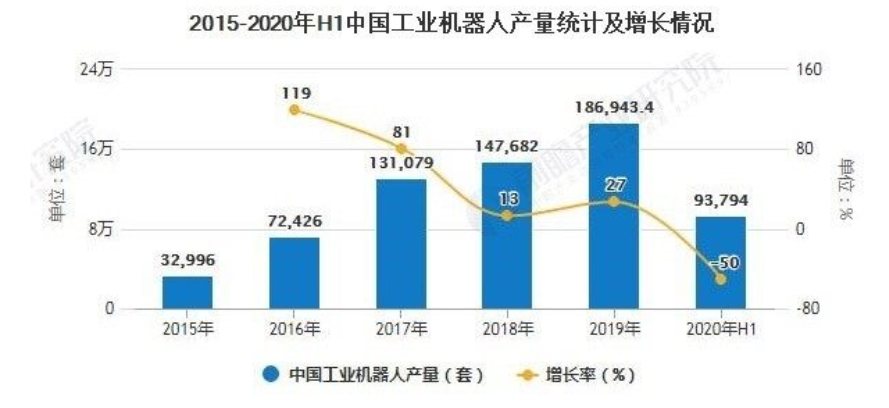
राष्ट्रीय सांख्यिकी ब्यूरो के आंकड़ों के अनुसार, अगस्त 2020 में औद्योगिक रोबोट का उत्पादन 20,700 यूनिट था, जो साल-दर-साल 32.50% की वृद्धि है; जनवरी से अगस्त 2020 तक औद्योगिक रोबोट का उत्पादन 136,900 यूनिट था, जो साल-दर-साल 13.90% की वृद्धि है।
इंटरनेशनल फेडरेशन ऑफ रोबोटिक्स का अनुमान है कि वैश्विक औद्योगिक रोबोट की वृद्धि 2019 तक स्थिर हो जाएगी और 2020 के बाद दोहरे अंक की वृद्धि पर लौट आएगी।
चाइना रोबोट इंडस्ट्री एलायंस का अनुमान है कि 2020 से 2029 तक औसत वार्षिक वृद्धि दर 29% से अधिक होगी।
 घरेलू औद्योगिक रोबोट की बिक्री साल दर साल बढ़ रही है
2002 के बाद से चीन में औद्योगिक रोबोटों की बिक्री तेजी से बढ़ी है।
2003 में, चीन में औद्योगिक रोबोटों की बिक्री वृद्धि दर 178% तक पहुँच गई, जो विश्व औसत 18.8% से बहुत अधिक थी। तब से, चीन में औद्योगिक रोबोटों की वार्षिक बिक्री मात्रा 1,000 इकाइयों से अधिक तक पहुंच गई है।
2005 से 2008 तक, मेरे देश की औद्योगिक रोबोट बिक्री की वृद्धि दर 20% -30% सीमा में रही।
2009 में आर्थिक संकट से प्रभावित होकर, चीन की औद्योगिक रोबोट बिक्री की वृद्धि दर में 30% की गिरावट आई, लेकिन यह अभी भी वैश्विक स्तर से अधिक थी।
2010 से 2017 तक, वैश्विक औद्योगिक रोबोट की बिक्री तेजी से वृद्धि (औसत वार्षिक वृद्धि दर> 25%) के एक नए दौर में प्रवेश कर गई है, और चीन के औद्योगिक रोबोट भी 2010 से तेजी से बढ़ने लगे हैं।
2010 से 2017 तक, इसने लगातार 7 वर्षों तक तेजी से बिक्री वृद्धि हासिल की, 39.8% की चक्रवृद्धि वृद्धि दर के साथ, जो वैश्विक औद्योगिक रोबोट बिक्री वृद्धि दर से अधिक रही।
2018 और 2019 में, व्यापक आर्थिक मंदी और चीन-अमेरिका व्यापार घर्षण से प्रभावित, चीन की औद्योगिक रोबोट बिक्री की वृद्धि दर स्थिर हो गई है।
2020 की पहली छमाही में औद्योगिक रोबोटों के उत्पादन में नकारात्मक वृद्धि का अनुभव होगा। महामारी से प्रभावित होकर, घरेलू ऑटोमोबाइल और इलेक्ट्रॉनिक्स जैसे डाउनस्ट्रीम रोबोट उद्योगों का विकास सीमित हो गया है, और रोबोट की मांग की वृद्धि दर धीमी हो गई है।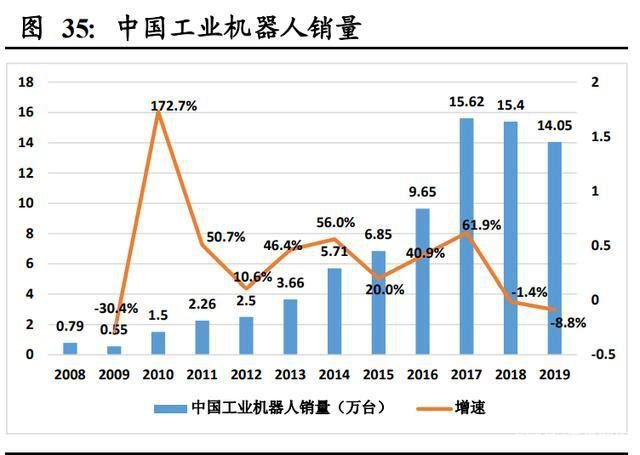
मुख्य घटकों की औद्योगिक श्रृंखला + रोबोट बॉडी + एकीकृत अनुप्रयोग
①अपस्ट्रीम कोर घटकों में नियंत्रण प्रणाली, सर्वो मोटर्स, सटीक रिड्यूसर और सेंसर शामिल हैं, जो रोबोट के "मस्तिष्क" के बराबर हैं।
प्रतिस्पर्धा के संदर्भ में, विदेशी वित्त पोषित उद्यमों को पूर्ण लाभ है। जापानी ब्रांडों ने अच्छे उत्पाद प्रदर्शन और बेहद प्रतिस्पर्धी कीमतों के साथ छोटे और मध्यम ओईएम बाजार (शेयर 45%) पर एकाधिकार जमा लिया है। यूरोपीय ब्रांडों का उत्पादन 30% और घरेलू स्तर पर उत्पादित 15% है।
②मिडस्ट्रीम औद्योगिक रोबोट बॉडी का निर्माण है, जो रोबोट का "बॉडी" है, जिसमें हथियार, कलाई आदि शामिल हैं। कुछ रोबोट बॉडी में चलने वाली संरचनाएं भी शामिल हैं।
रोबोट बॉडी की हार्डवेयर तकनीक परिपक्व हो गई है, मुख्य रूप से संरचना के अनुकूलन और उपयोगकर्ता अनुभव में सुधार में। विदेशी पूंजी अभी भी उच्च-अंत बाजार पर एकाधिकार रखती है, और निम्न-अंत और मध्य-अंत बाजारों की स्थानीयकरण दर में वृद्धि हुई है।
फैनुक, एबीबी, यास्कावा, कूका के चार वैश्विक रोबोट परिवारों की कुल बाजार हिस्सेदारी 50% से अधिक है।
③डाउनस्ट्रीम एक एकीकृत एप्लिकेशन कंपनी है, जो विभिन्न एप्लिकेशन परिदृश्यों और उपयोगों के अनुसार औद्योगिक रोबोटों के लक्षित सिस्टम एकीकरण और सॉफ्टवेयर माध्यमिक विकास के लिए जिम्मेदार है।
प्रमुख सामान्य प्रौद्योगिकियों जैसे दोहरे हाथ वाली रोबोट दूरबीन दृष्टि पोजिशनिंग तकनीक, लचीली ग्रिपर डिजाइन तकनीक और दोहरे हाथ समन्वित नियंत्रण प्रौद्योगिकी के अनुसंधान और विकास में महत्वपूर्ण प्रगति हुई है।
सहयोगी रोबोट रेड्यूसर, मोटर, एनकोडर और ड्राइव नियंत्रण के एकीकृत एकीकरण का एहसास करता है, और कुछ उत्पादों की पुनरावृत्ति प्लस या माइनस 0.05 मिमी तक पहुंच सकती है।
"मशीन प्रतिस्थापन" का अर्थशास्त्र धीरे-धीरे प्रमुख होता जा रहा है
हाल के वर्षों में, तेजी से आर्थिक विकास और घरेलू कामकाजी उम्र की आबादी की संख्या में गिरावट के साथ, श्रम आपूर्ति का विभक्ति बिंदु सामने आया है, और जनसांख्यिकीय लाभांश धीरे-धीरे गायब हो गया है।
The proportion of the working-age population aged 15-64 in China has declined since 2011;
The absolute number of people aged 15-64 has also entered a decline since 2014;
2018 में 15-64 आयु वर्ग की जनसंख्या 2013 के शिखर से लगभग 12 मिलियन कम हो गई।
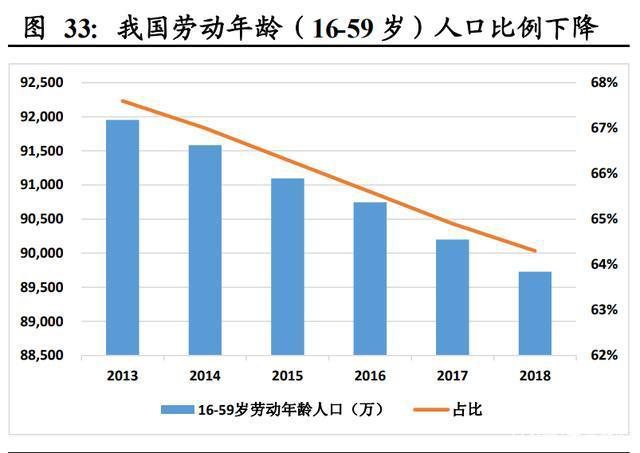 यह जनसांख्यिकीय बदलाव श्रम बाजार में श्रम की कमी, कंपनियों की भर्ती में कठिनाइयों और महंगी भर्ती के रूप में परिलक्षित होता है।
बढ़ती श्रम लागत ने मशीन प्रतिस्थापन की मांग को जन्म दिया है।
इसके अलावा, 2012 के बाद से, औद्योगिक रोबोटों की वैश्विक औसत कीमत में आम तौर पर स्थिर और गिरावट का रुझान देखा गया है, जिसमें बढ़ती श्रम लागत और रोबोट की लागत में गिरावट आई है।
इस संदर्भ में, 2020 से 2050 तक मशीनों द्वारा श्रम का प्रतिस्थापन उच्च निश्चितता के साथ एक दीर्घकालिक विकास प्रवृत्ति बन सकता है। स्वचालन और बुद्धिमान उपकरणों की घरेलू मांग में वृद्धि जारी रहने की उम्मीद है।
पारंपरिक रोबोट और सहयोगी रोबोट का एकीकरण
वर्तमान में, मानव-मशीन सहयोग अनुप्रयोग ऊपर की ओर रुझान दिखा रहे हैं। 2018 की तुलना में 2019 में सहयोगी रोबोटों के इंस्टॉलेशन डेटा में 11% की वृद्धि हुई।
अधिक से अधिक आपूर्तिकर्ताओं के लॉन्च होने के साथसहयोगी रोबोटs, इस प्रकार के रोबोट के अनुप्रयोग का दायरा व्यापक और व्यापक होता जा रहा है।
औद्योगिक रोबोट का क्षेत्र पारंपरिक पिंजरे वाले रोबोटों का भी संयोजन कर रहा है जो नए सहयोगी रोबोटों के साथ कार्यों को सटीक रूप से संसाधित कर सकते हैं जो दो सहयोगी कार्यों को साकार करने के लिए मनुष्यों के साथ सुरक्षित रूप से काम कर सकते हैं।
मेरे देश की "मेड इन चाइना 2025" रणनीति का कार्यान्वयन भी बुद्धिमान विनिर्माण को बढ़ावा देने के लिए औद्योगिक रोबोटों के लिए एक नीति समर्थन है। घरेलू औद्योगिक रोबोट भी लगातार नवप्रवर्तन कर रहे हैं और बाजार ने अच्छी प्रतिक्रिया दी है।
एबीबी, कूका, सियासुन और अन्य औद्योगिक रोबोट निर्माताओं ने क्षेत्र में एक स्थान पर कब्जा कर लिया है।
इन ब्रांडों के अलावा, अधिक छोटे और मध्यम आकार के औद्योगिक रोबोट निर्माता औद्योगिक रोबोट बाजार में मुख्य ताकत बन गए हैं।
 घरेलू औद्योगिक रोबोटों का उदय और उद्योग की समस्याएं
2015 से 2019 तक, घरेलू छह-अक्ष रोबोट बाजार में, घरेलू रोबोट की बिक्री 8,000 इकाइयों से कम से बढ़कर लगभग 24,000 इकाइयों तक पहुंच गई; घरेलू बाजार हिस्सेदारी भी 2015 में 16.4% से बढ़कर 2019 में 24.1% हो गई।
भविष्य में स्मार्ट शहरों और स्मार्ट कारखानों के क्रमिक विकास में, औद्योगिक रोबोट एक महत्वपूर्ण भूमिका निभाएंगे, और बुद्धिमान संचालन के लिए बड़ी संख्या में औद्योगिक रोबोट की आवश्यकता होगी।
5जी, इंटरनेट ऑफ थिंग्स और औद्योगिक इंटरनेट का त्वरित निर्माण औद्योगिक रोबोट के विकास के लिए बहुत महत्वपूर्ण है। अनुमान है कि 2025 तक औद्योगिक रोबोट बाजार लगभग 10 बिलियन अमेरिकी डॉलर तक पहुंच जाएगा।
लेकिन जीजीआईआई एजेंसी के आंकड़ों के अनुसार, 2019 में चीन के औद्योगिक रोबोट व्यवसाय की कठिनाइयां मुख्य रूप से इंटीग्रेटर क्षमताओं की कमी, निवेश अवधि पर लंबी वापसी, इंटीग्रेटर क्षमताओं की कमी और अंतिम उपयोगकर्ता जागरूकता में सुधार की आवश्यकता के कारण हैं।
यद्यपि मेरा देश औद्योगिक रोबोटों के लिए दुनिया का सबसे बड़ा उपभोक्ता बाजार है, बाजार की आपूर्ति लगभग मुख्य रूप से विदेशी वित्त पोषित उद्यमों द्वारा पूरी की जाती है।
In the context of the weakening of the demographic dividend, industrial upgrading and efficiency improvement, "strengthening the industrial foundation and technological innovation capabilities, promoting the integrated development of advanced manufacturing and modern service industries, and accelerating the construction of a manufacturing power" has been clearly written into the government work report, and industrial upgrading Imminent, the general trend of intelligent manufacturing, the explosive period of industrial robots has come.


