


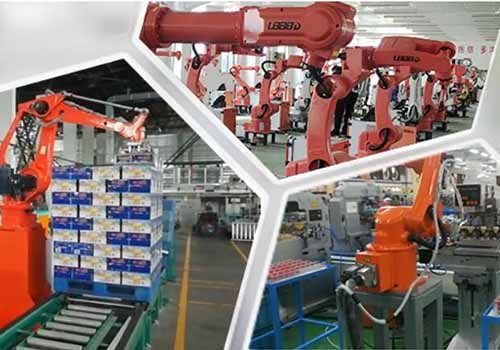
Sedan 2013 har Kina blivit världens största robotmarknad, rankad först i världen under sex år i rad. mitt land har blivit en viktig produktionsbas och konsumentmarknad för globala robotar.Industrirobotar i global verksamhet fick en ny högre poäng
Enligt statistik från International Robot Federation IFR 2019 finns det 2,7 miljonerindustrirobotari drift i fabriker över hela världen, en årlig ökning med 12 %, det högsta historiska rekordet.
Ur ett regionalt perspektiv är den största marknaden 2019 Asien. Bland dem ökade antalet industrirobotar i drift i Kina med 21 % årligen, till cirka 783 000 enheter; antalet industrirobotar i drift i Japan var 355 000.
Under 2019 var leveransen av industrirobotar 373 000 enheter. När det gäller landsförsändelser var Kinas leveranser 145 000 enheter, Japans 49 000 enheter var tvåa och USA var 33 300 enheter. För tredjeplatsen.
Bland de inhemska industrirobottransporterna står de fyra stora robotfabrikerna inklusive Yaskawa Electric, Fanuc, Abb och Kuka tillsammans för mer än 70 %.
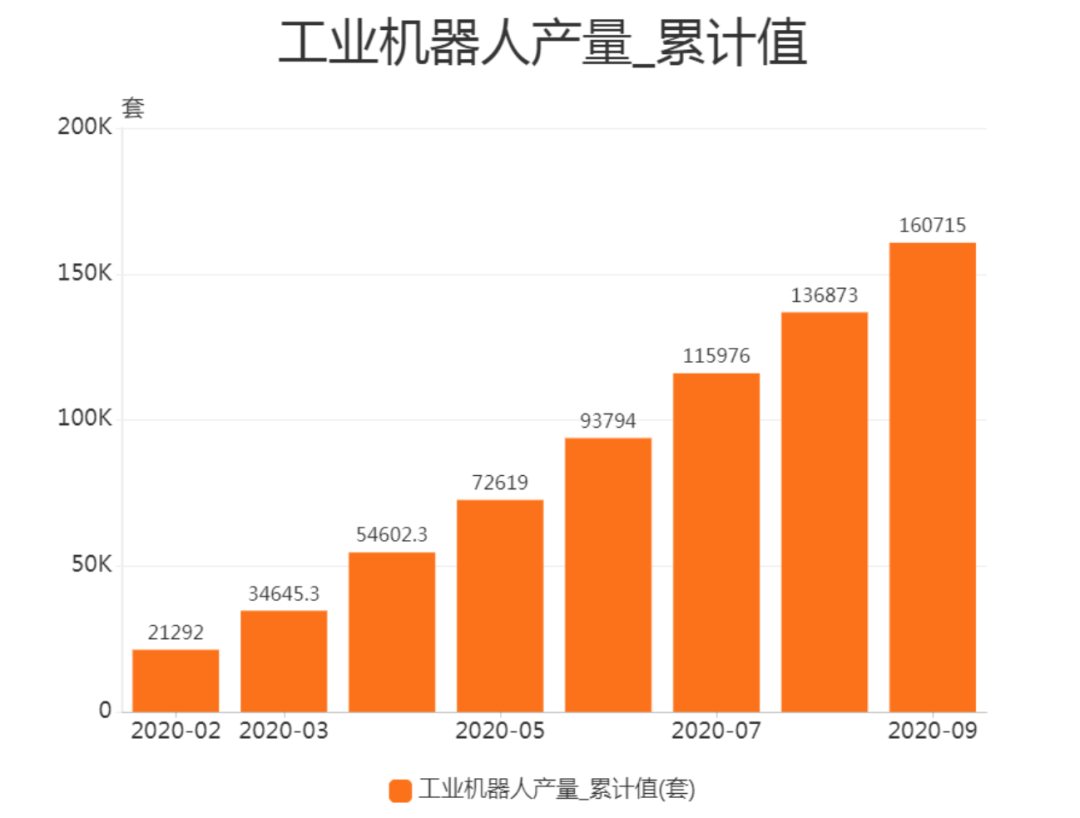
Enligt statistik från National Bureau of Statistics var produktionen av industrirobotar i augusti 2020 20 700 enheter, en ökning med 32,50 % från år till år; Produktionen av industrirobotar från januari till augusti 2020 var 136 900 enheter, en ökning med 13,90 % jämfört med föregående år.
International Federation of Robotics förutspår att tillväxten av globala industrirobotar kommer att vara oförändrad 2019 och kommer att återgå till tvåsiffrig tillväxt efter 2020.
China Robot Industry Alliance förutspår att från 2020 till 2029 kommer den genomsnittliga årliga tillväxttakten att vara högre än 29 %.
 Den inhemska försäljningen av industrirobotar ökar år för år
Sedan 2002 har försäljningen av industrirobotar i Kina ökat snabbt.
Under 2003 nådde försäljningstillväxten för industrirobotar i Kina 178 %, vilket var mycket högre än världsgenomsnittet på 18,8 %. Sedan dess har den årliga försäljningsvolymen för industrirobotar i Kina nått mer än 1 000 enheter.
Från 2005 till 2008 låg tillväxttakten för mitt lands industrirobotförsäljning i intervallet 20–30 %.
Påverkad av den ekonomiska krisen 2009 minskade tillväxttakten för Kinas industrirobotförsäljning med 30 %, men den var fortfarande högre än den globala nivån.
Från 2010 till 2017 har den globala försäljningen av industrirobotar gått in i en ny omgång av snabb tillväxt (genomsnittlig årlig tillväxttakt > 25%), och Kinas industrirobotar har också börjat växa snabbt sedan 2010.
Från 2010 till 2017 uppnådde den snabb försäljningstillväxt under 7 år i rad, med en sammansatt tillväxttakt på 39,8 %, vilket fortsatte att vara högre än den globala försäljningstillväxten för industrirobotar.
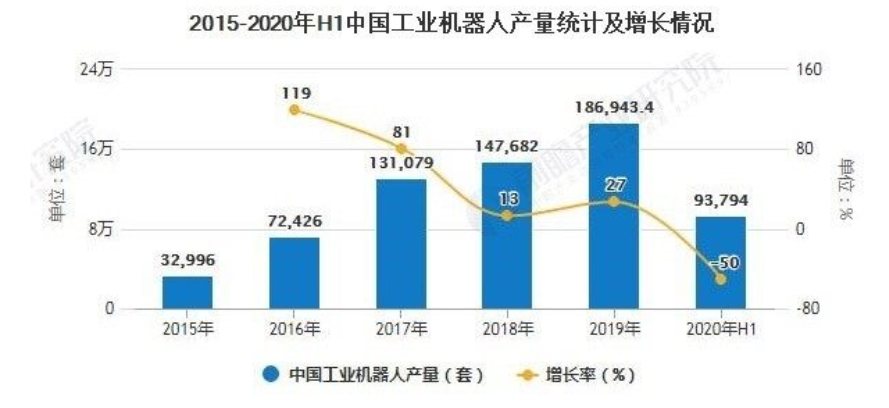
Under 2018 och 2019, påverkad av den makroekonomiska nedgången och handelsfriktion mellan Kina och USA, har tillväxttakten för Kinas industrirobotförsäljning stagnerat.
Under första halvåret 2020 kommer produktionen av industrirobotar att uppleva negativ tillväxt. Påverkad av epidemin har utvecklingen av nedströms robotindustrier som inhemska bilar och elektronik varit begränsad, och tillväxttakten för robotefterfrågan har avtagit.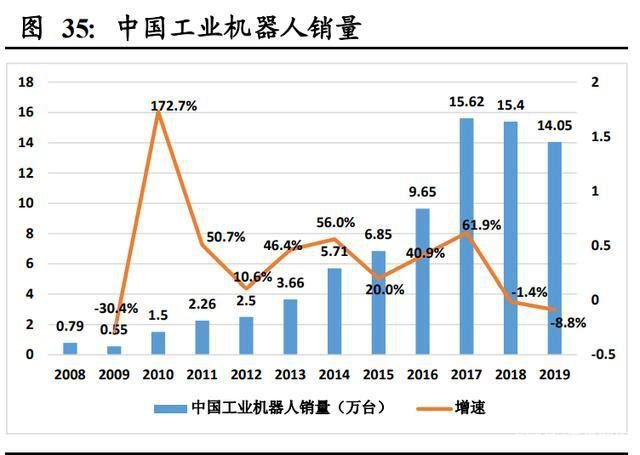
Industriell kedja av kärnkomponenter + robotkropp + integrerad applikation
①Uppströms kärnkomponenter inkluderar styrsystem, servomotorer, precisionsreducerare och sensorer, som är likvärdiga med robotens "hjärna".
När det gäller konkurrensen har utlandsfinansierade företag en absolut fördel. Japanska varumärken har monopoliserat den små och medelstora OEM-marknaden (andel 45 %) med bra produktprestanda och extremt konkurrenskraftiga priser. Europeiska varumärken har 30 % och inhemskt producerade 15 %.
②Mellanströmmen är tillverkningen av industrirobotkroppen, som är robotens "kropp", inklusive armar, handleder etc. Vissa robotkroppar inkluderar även gångstrukturer.
Robotkroppens hårdvaruteknik har blivit mogen, främst i optimering av strukturen och förbättring av användarupplevelsen. Utländskt kapital monopoliserar fortfarande high-end-marknaden, och lokaliseringshastigheten för low-end- och middle-end-marknaderna har ökat.
Fanuc, ABB, Yaskawa, KUKAs fyra globala robotfamiljer står för mer än 50 % av den totala marknadsandelen.
③ Nedströms är ett integrerat applikationsföretag, ansvarigt för målinriktad systemintegration och sekundär mjukvaruutveckling av industrirobotar enligt olika applikationsscenarier och användningar.
Banbrytande framsteg har gjorts inom forskning och utveckling av viktiga vanliga teknologier som dubbelarmars robotkikarsiktpositioneringsteknik, flexibel gripardesignteknik och dubbelarmad koordinerad styrteknik.
Samarbetsroboten realiserar den integrerade integrationen av reducerare, motor, kodare och drivkontroll, och repeterbarheten för vissa produkter kan nå plus eller minus 0,05 mm.
Ekonomin med "maskinsubstitution" blir gradvis framträdande
Under de senaste åren, med den snabba ekonomiska tillväxten och minskningen av antalet inhemska befolkningar i arbetsför ålder, har brytpunkten för arbetsutbudet dykt upp och den demografiska utdelningen har gradvis försvunnit.
The proportion of the working-age population aged 15-64 in China has declined since 2011;
The absolute number of people aged 15-64 has also entered a decline since 2014;
Befolkningen i åldern 15-64 år minskade 2018 med cirka 12 miljoner från toppen 2013.
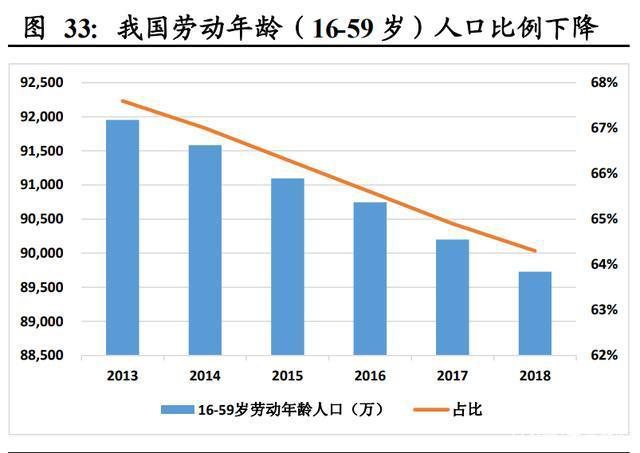 Denna demografiska förändring återspeglas på arbetsmarknaden som brist på arbetskraft, svårigheter att rekrytera företag och dyr rekrytering.
Den stigande arbetskostnaden har gett upphov till efterfrågan på maskinsubstitution.
Sedan 2012 har dessutom det globala genomsnittspriset på industrirobotar generellt visat en stadig och sjunkande trend, med stigande arbetskostnader och fallande robotkostnader.
I detta sammanhang kan ersättning av arbetskraft med maskiner från 2020 till 2050 bli en långsiktig utvecklingstrend med hög säkerhet. Den inhemska efterfrågan på automation och intelligent utrustning förväntas fortsätta att öka.
Integreringen av traditionella robotar och kollaborativa robotar
För närvarande visar applikationer för samarbete mellan människa och maskin en uppåtgående trend. Under 2019 ökade installationsdata för kollaborativa robotar med 11 % jämfört med 2018.
Med fler och fler leverantörer som lanseraskollaborativ robots, blir tillämpningsområdet för denna typ av robotar bredare och bredare.
Området industrirobotar kombinerar också traditionella burrobotar som noggrant kan bearbeta uppgifter med nya samarbetsrobotar som kan arbeta säkert med människor för att förverkliga de två samarbetsarbetena.
mitt lands implementering av "Made in China 2025"-strategin är också ett policystöd för industrirobotar för att främja intelligent tillverkning. Även inhemska industrirobotar förnyar sig ständigt och marknaden har svarat bra.
ABB, KUKA, Siasun och andra industrirobottillverkare har tagit en plats på området.
Utöver dessa varumärken har fler små och medelstora industrirobottillverkare blivit huvudkraften på industrirobotmarknaden.
 Framväxten av inhemska industrirobotar och industriproblem
Från 2015 till 2019, på den inhemska sexaxliga robotmarknaden, ökade försäljningen av inhemska robotar från mindre än 8 000 enheter till nästan 24 000 enheter; den inhemska marknadsandelen ökade också från 16,4 % 2015 till 2019. 24,1 %.
I den gradvisa utvecklingen av smarta städer och smarta fabriker i framtiden kommer industrirobotar att spela en viktig roll, och det behövs ett stort antal industrirobotar för intelligent drift.
Den accelererade konstruktionen av 5G, Internet of Things och Industrial Internet är av stor betydelse för utvecklingen av industrirobotar. Det uppskattas att 2025 kommer marknaden för industrirobotar att nå nästan 10 miljarder US-dollar.
Men enligt GGII-byråns data beror svårigheterna med Kinas industrirobotverksamhet under 2019 främst på bristen på integratörskapacitet, den långa avkastningen på investeringsperioden, bristen på integratörskapacitet och behovet av att förbättra slutanvändarnas medvetenhet.
Även om mitt land är världens största konsumentmarknad för industrirobotar, är marknadsförsörjningen nästan huvudsakligen klar av utlandsfinansierade företag.
In the context of the weakening of the demographic dividend, industrial upgrading and efficiency improvement, "strengthening the industrial foundation and technological innovation capabilities, promoting the integrated development of advanced manufacturing and modern service industries, and accelerating the construction of a manufacturing power" has been clearly written into the government work report, and industrial upgrading Imminent, the general trend of intelligent manufacturing, the explosive period of industrial robots has come.


