


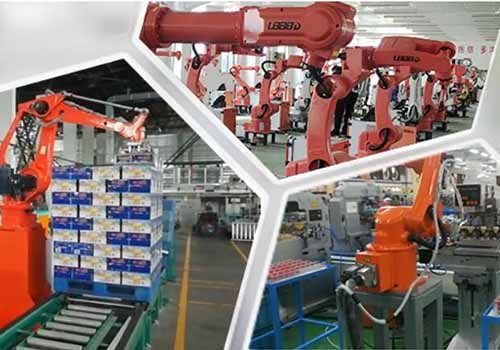
2013 年以来、中国は世界最大のロボット市場となり、6 年連続で世界第 1 位となっています。私の国は、世界的なロボットの重要な生産基地および消費市場となっています。世界的に稼働している産業用ロボットが新たな最高スコアを記録
国際ロボット連盟 IFR の 2019 年の統計によると、その数は 270 万台です。産業用ロボット世界中の工場で稼動中の年間増加率は 12% で、これは史上最高記録です。
地域の観点から見ると、2019 年の最大の市場はアジアです。そのうち、中国で稼働している産業用ロボットの数は毎年21%増加し、約78万3,000台となった。日本で稼働している産業用ロボットの数は35万5,000台でした。
2019年の産業用ロボットの出荷台数は37万3,000台でした。国別にみると、中国が14万5,000台、2位が日本4万9,000台、2位が米国3万3,300台となった。 3位については。
国内の産業用ロボット出荷台数のうち、安川電機、ファナック、アブ、クーカの大手ロボット工場4社で7割以上を占める。
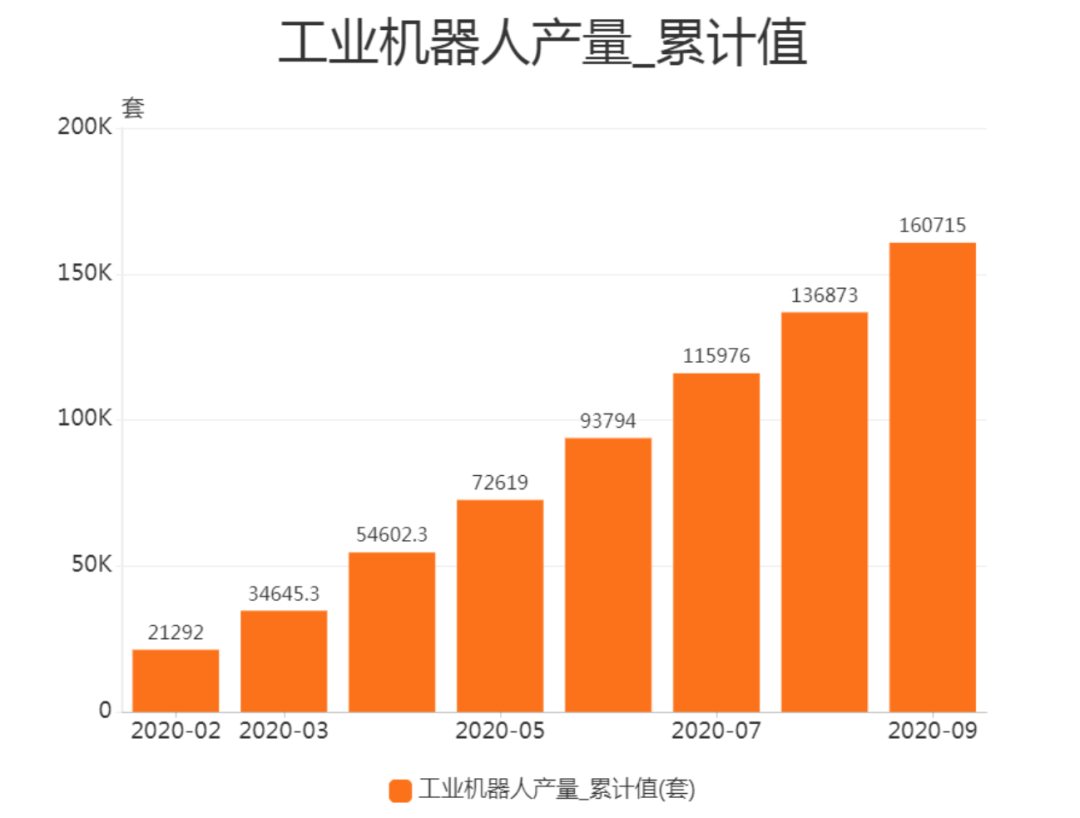
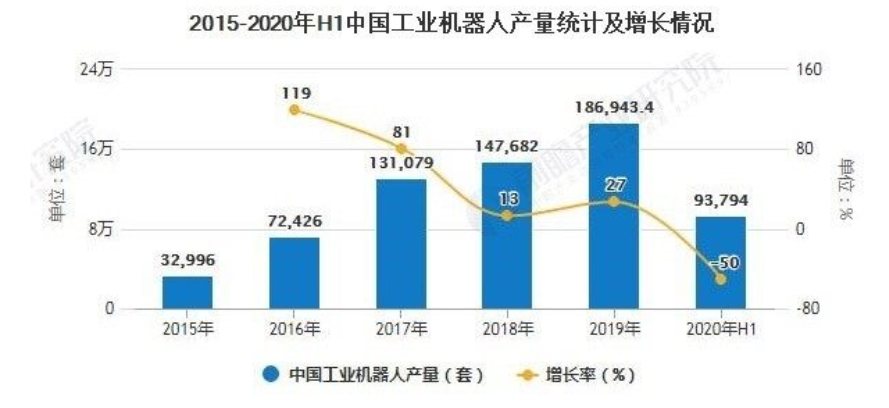
国家統計局の統計によると、2020年8月の産業用ロボットの生産台数は2万700台で、前年比32.50%増加した。 2020年1月から8月までの産業用ロボットの生産台数は13万6900台で、前年同期比13.90%増加した。
国際ロボット連盟は、世界の産業用ロボットの成長は2019年までに横ばいになり、2020年以降は2桁の成長に戻ると予測している。
中国ロボット産業連合は、2020 年から 2029 年までの年間平均成長率は 29% を超えると予測しています。
 国内産業用ロボットの売上は年々増加
2002 年以降、中国における産業用ロボットの売上は急速に増加しました。
2003 年の中国における産業用ロボットの売上成長率は 178% に達し、世界平均の 18.8% を大きく上回りました。以来、中国における産業用ロボットの年間販売台数は1,000台以上に達しています。
2005 年から 2008 年まで、我が国の産業用ロボットの売上高の成長率は 20% ~ 30% の範囲にとどまっていました。
2009年の経済危機の影響で、中国の産業用ロボット売上高の伸び率は30%低下したが、それでも世界水準よりは高かった。
2010年から2017年にかけて、世界の産業用ロボットの売上高は新たな急成長段階に入り(年平均成長率>25%)、中国の産業用ロボットも2010年以降急速に成長し始めた。
2010年から2017年にかけて、7年連続で急速な売上成長を達成し、複合成長率は39.8%となり、世界の産業用ロボット売上成長率を引き続き上回りました。
2018年から2019年にかけて、マクロ経済の低迷や米中貿易摩擦の影響を受け、中国の産業用ロボットの売上高の伸び率は停滞した。
2020年上半期の産業用ロボットの生産量はマイナス成長となる。感染症の影響を受け、国内の自動車やエレクトロニクスなど下流のロボット産業の発展が制限され、ロボット需要の成長率が鈍化した。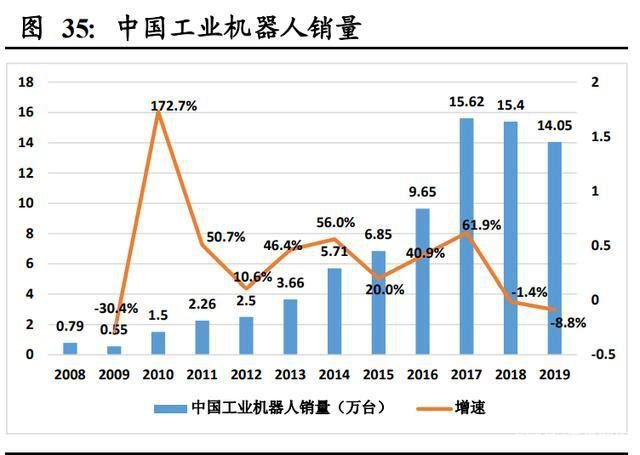
コアコンポーネント + ロボット本体 + 統合アプリケーションの産業チェーン
①上流のコアコンポーネントには、ロボットの「頭脳」に相当する制御システム、サーボモーター、精密減速機、センサーなどが含まれます。
競争においては外資企業が絶対的に有利である。日本のブランドは、優れた製品性能と非常に競争力のある価格で、中小規模の OEM 市場 (シェア 45%) を独占してきました。欧州ブランドが30%、国産が15%となっている。
②中流は、腕や手首などロボットの「体」である産業用ロボット本体の製造です。ロボット本体には歩行構造も含まれるものもあります。
ロボット本体のハードウェア技術は、主に構造の最適化とユーザーエクスペリエンスの向上において成熟してきました。ハイエンド市場は依然として外資が独占しており、ローエンドおよびミドルエンド市場の現地化率が高まっている。
ファナック、ABB、安川電機、KUKA の 4 つの世界的なロボット ファミリは、総市場シェアの 50% 以上を占めています。
③下流は統合アプリケーション企業であり、さまざまなアプリケーションシナリオや用途に応じた産業用ロボットのターゲットシステムインテグレーションとソフトウェア二次開発を担当します。
双腕ロボットの両眼視位置決め技術、フレキシブルグリッパ設計技術、双腕協調制御技術などの主要共通技術の研究開発が画期的に進展しました。
協働ロボットは減速機、モーター、エンコーダー、駆動制御の一体化を実現しており、製品によっては再現性がプラスマイナス0.05mmに達することもあります。
「機械代替」の経済性が徐々に顕著に
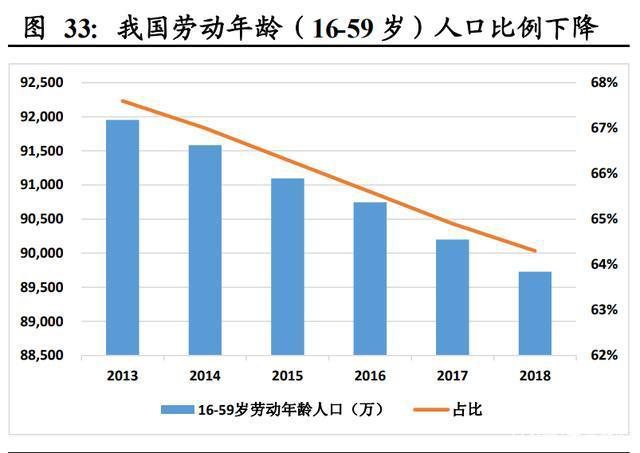
近年、高度経済成長と国内生産年齢人口の減少に伴い、労働供給の変曲点が到来し、人口ボーナスは徐々に失われつつあります。
The proportion of the working-age population aged 15-64 in China has declined since 2011;
The absolute number of people aged 15-64 has also entered a decline since 2014;
2018年の15~64歳の人口は2013年のピークから約1,200万人減少した。
 この人口動態の変化は、労働力不足、企業の人材採用の難しさ、高額な採用活動として労働市場に反映されています。
人件費の上昇により、機械の代替需要が生じています。
さらに、2012 年以降、産業用ロボットの世界平均価格は、人件費の上昇とロボットのコストの低下に伴い、概ね安定した下落傾向を示しています。
これに関連して、2020 年から 2050 年にかけて労働力の機械による代替は、高い確実性を持って長期的な発展傾向となる可能性があります。自動化およびインテリジェント機器に対する国内の需要は今後も増加すると予想されます。
従来型ロボットと協働ロボットの統合
現在、人間と機械のコラボレーション アプリケーションは増加傾向にあります。 2019 年の協働ロボットの導入データは、2018 年と比較して 11% 増加しました。
立ち上がるサプライヤーがますます増えている協働ロボットs、この種のロボットの適用範囲はますます広がっています。
産業用ロボットの分野でも、正確に作業を処理できる従来のケージ型ロボットと、人間と安全に協働できる新しい協働ロボットを組み合わせ、二つの協働作業を実現しています。
我が国の「中国製造2025」戦略の実施は、インテリジェント製造を促進するための産業用ロボットに対する政策支援でもある。国内の産業用ロボットも常に革新を続けており、市場の反応も良好です。
ABB、KUKA、Siasun などの産業用ロボット メーカーがこの分野で地位を占めています。
これらのブランドに加えて、より多くの中小規模の産業用ロボットメーカーが産業用ロボット市場の主力となっています。
 家庭用産業用ロボットの台頭と業界の課題
2015 年から 2019 年にかけて、国内 6 軸ロボット市場では、国内ロボットの販売台数が 8,000 台未満から 24,000 台近くまで増加しました。国内市場シェアも2015年の16.4%から2019年には24.1%に増加しました。
将来のスマートシティやスマートファクトリーの段階的な発展においては、産業用ロボットが重要な役割を果たし、インテリジェントな運用には多数の産業用ロボットが必要となります。
5G、モノのインターネット、産業用インターネットの構築の加速は、産業用ロボットの開発にとって非常に重要です。産業用ロボット市場は、2025 年までに 100 億米ドル近くに達すると推定されています。
しかし、GGII機関のデータによると、2019年の中国の産業用ロボットビジネスの困難は主に、インテグレーターの能力の欠如、投資回収期間の長期化、インテグレーターの能力の欠如、エンドユーザーの意識向上の必要性によるものである。
我が国は産業用ロボットの世界最大の消費市場であるが、その市場供給はほぼ主に外資企業によって完結されている。
In the context of the weakening of the demographic dividend, industrial upgrading and efficiency improvement, "strengthening the industrial foundation and technological innovation capabilities, promoting the integrated development of advanced manufacturing and modern service industries, and accelerating the construction of a manufacturing power" has been clearly written into the government work report, and industrial upgrading Imminent, the general trend of intelligent manufacturing, the explosive period of industrial robots has come.


