


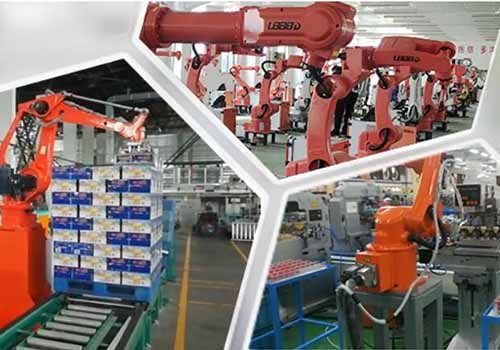
С 2013 года Китай стал крупнейшим в мире рынком роботов, занимая первое место в мире шесть лет подряд. моя страна стала важной производственной базой и потребительским рынком для глобальных роботов.Промышленные роботы в глобальных операциях получили новый более высокий балл
По статистике Международной федерации роботов IFR в 2019 году насчитывается 2,7 млн.промышленные роботыв работе на заводах по всему миру, годовой прирост составляет 12%, что является самым высоким историческим рекордом.
С региональной точки зрения крупнейшим рынком в 2019 году является Азия. Среди них количество промышленных роботов, находящихся в эксплуатации в Китае, увеличивалось на 21% ежегодно, примерно до 783 000 единиц; количество действующих промышленных роботов в Японии составило 355 000.
В 2019 году отгрузка промышленных роботов составила 373 000 единиц. Что касается поставок в страны, поставки Китая составили 145 000 единиц, на втором месте - Япония с 49 000 единиц, а США - 33 300 единиц. За третье место.
Среди отечественных поставок промышленных роботов на долю четырех крупнейших заводов по производству роботов, включая Yaskawa Electric, Fanuc, Abb и Kuka, приходится более 70%.
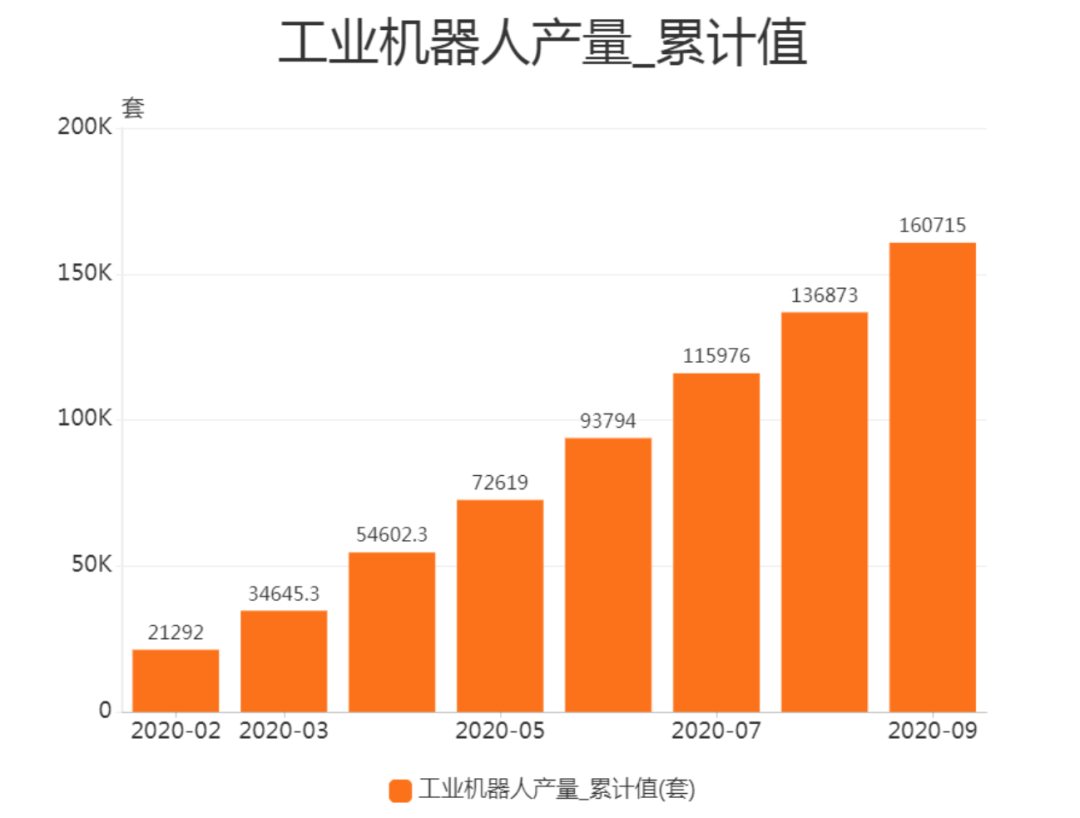
По данным Национального бюро статистики, выпуск промышленных роботов в августе 2020 года составил 20 700 единиц, что на 32,50% больше, чем годом ранее; выпуск промышленных роботов с января по август 2020 года составил 136,9 тыс. единиц, увеличившись на 13,90% по сравнению с аналогичным периодом прошлого года.
Международная федерация робототехники прогнозирует, что глобальный рост числа промышленных роботов останется на прежнем уровне к 2019 году и вернется к двузначному росту после 2020 года.
Китайский альянс индустрии робототехники прогнозирует, что с 2020 по 2029 год среднегодовые темпы роста превысят 29%.
 Продажи отечественных промышленных роботов растут с каждым годом
С 2002 года продажи промышленных роботов в Китае быстро выросли.
В 2003 году темпы роста продаж промышленных роботов в Китае достигли 178%, что намного выше среднего мирового показателя в 18,8%. С тех пор годовой объем продаж промышленных роботов в Китае достиг более 1000 единиц.
С 2005 по 2008 год темпы роста продаж промышленных роботов в моей стране оставались в диапазоне 20–30%.
Под влиянием экономического кризиса 2009 года темпы роста продаж промышленных роботов в Китае упали на 30%, но все равно были выше мирового уровня.
С 2010 по 2017 год мировые продажи промышленных роботов вступили в новый виток быстрого роста (среднегодовой темп роста> 25%), а с 2010 года промышленные роботы в Китае также начали быстро расти.
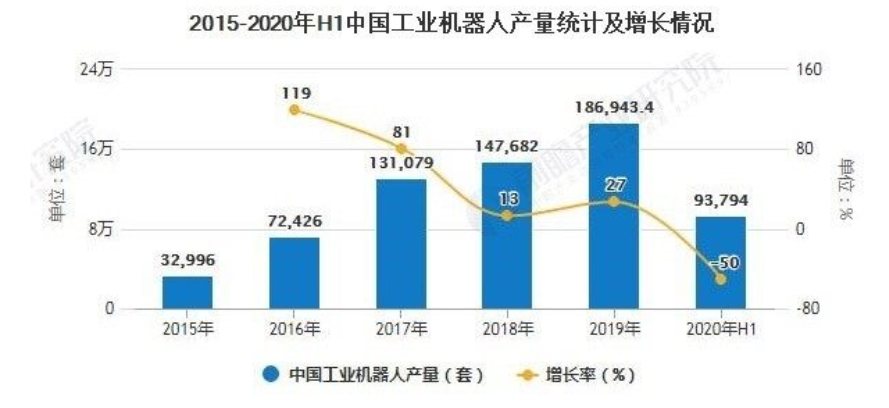
С 2010 по 2017 год компания добилась быстрого роста продаж в течение 7 лет подряд, при этом совокупный темп роста составил 39,8%, что по-прежнему превышает глобальные темпы роста продаж промышленных роботов.
В 2018 и 2019 годах из-за макроэкономического спада и торговых разногласий между Китаем и США темпы роста продаж промышленных роботов в Китае замедлились.
In the first half of 2020, the output of industrial robots will experience negative growth. Из-за эпидемии развитие последующих отраслей робототехники, таких как производство бытовых автомобилей и электроники, было ограничено, а темпы роста спроса на роботов замедлились.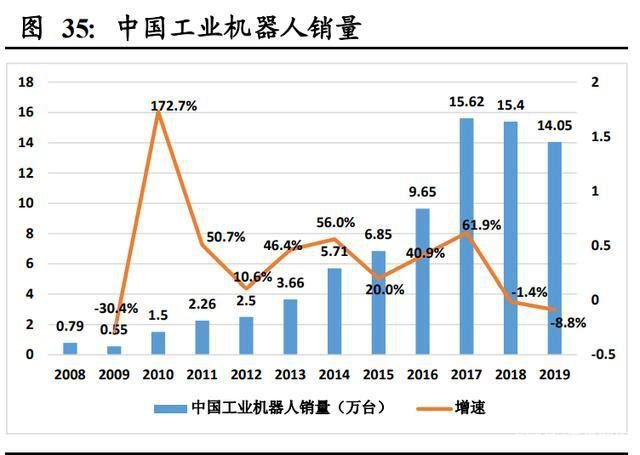
Промышленная цепочка основных компонентов + корпус робота + интегрированное приложение
①К основным компонентам верхнего уровня относятся системы управления, серводвигатели, прецизионные редукторы и датчики, которые эквивалентны «мозгу» робота.
С точки зрения конкуренции предприятия с иностранным финансированием имеют абсолютное преимущество. Японские бренды монополизировали малый и средний рынок OEM (доля 45%), предлагая хорошие характеристики продукции и чрезвычайно конкурентоспособные цены. Европейские бренды имеют 30%, а отечественные 15%.
②Средним этапом является производство корпуса промышленного робота, который представляет собой «тело» робота, включая руки, запястья и т. д. Некоторые корпуса роботов также включают в себя шагающие конструкции.
Аппаратная технология корпуса робота стала зрелой, главным образом в оптимизации структуры и улучшении пользовательского опыта. Иностранный капитал по-прежнему монополизирует рынок высокого класса, а уровень локализации рынков нижнего и среднего уровня увеличился.
Fanuc, ABB, Yaskawa, четыре глобальных семейства роботов KUKA занимают более 50% общей доли рынка.
③Нижестоящая компания — компания, занимающаяся интегрированными приложениями, отвечающая за целевую системную интеграцию и вторичную разработку программного обеспечения промышленных роботов в соответствии с различными сценариями применения и использованиями.
Прорывной прогресс был достигнут в исследованиях и разработках ключевых общих технологий, таких как технология позиционирования двуручного робота с бинокулярным зрением, технология проектирования гибких захватов и технология координированного управления двумя руками.
Коллаборативный робот реализует интегрированную интеграцию редуктора, двигателя, энкодера и управления приводом, а повторяемость некоторых продуктов может достигать плюс-минус 0,05 мм.
Экономика «замены машин» постепенно становится заметной
В последние годы, в условиях быстрого экономического роста и сокращения численности отечественного населения трудоспособного возраста, возникла точка перегиба предложения рабочей силы, и демографический дивиденд постепенно исчез.
The proportion of the working-age population aged 15-64 in China has declined since 2011;
The absolute number of people aged 15-64 has also entered a decline since 2014;
Численность населения в возрасте 15–64 лет в 2018 году сократилась примерно на 12 миллионов по сравнению с пиком 2013 года.
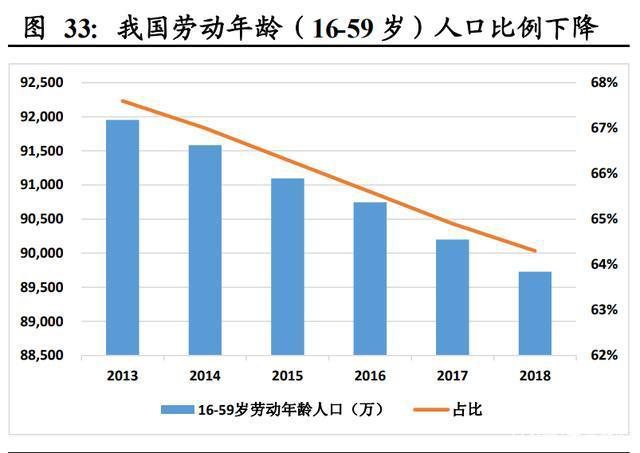 Этот демографический сдвиг отражается на рынке труда в виде нехватки рабочей силы, трудностей с набором компаний и дороговизны набора персонала.
Рост стоимости рабочей силы породил спрос на замену машин.
Кроме того, с 2012 года средняя мировая цена на промышленных роботов в целом демонстрирует устойчивую тенденцию к снижению, при этом затраты на рабочую силу растут, а стоимость роботов снижается.
В этом контексте замена рабочей силы машинами с 2020 по 2050 год может с высокой степенью уверенности стать долгосрочной тенденцией развития. Ожидается, что внутренний спрос на автоматизацию и интеллектуальное оборудование будет продолжать расти.
Интеграция традиционных роботов и коллаборативных роботов
В настоящее время приложения для совместной работы человека и машины демонстрируют тенденцию к росту. В 2019 году данные по установке коллаборативных роботов выросли на 11% по сравнению с 2018 годом.
Поскольку все больше и больше поставщиков запускаютколлаборативный роботs, сфера применения такого рода роботов становится все шире и шире.
Область промышленных роботов также объединяет традиционных роботов-клеток, которые могут точно выполнять задачи, с новыми коллаборативными роботами, которые могут безопасно работать с людьми для реализации двух совместных работ.
Реализация моей страной стратегии «Сделано в Китае 2025» также является политической поддержкой промышленных роботов с целью продвижения интеллектуального производства. Бытовые промышленные роботы также постоянно внедряют инновации, и рынок хорошо отреагировал.
ABB, KUKA, Siasun и другие производители промышленных роботов заняли свое место в этой области.
Помимо этих брендов, основной силой на рынке промышленных роботов стали малые и средние производители промышленных роботов.
 Рост отечественных промышленных роботов и проблемы отрасли
С 2015 по 2019 год на внутреннем рынке шестиосных роботов продажи бытовых роботов увеличились с менее чем 8000 единиц до почти 24 000 единиц; доля внутреннего рынка также увеличилась с 16,4% в 2015 г. до 2019 г. на 24,1%.
В постепенном развитии умных городов и умных заводов в будущем важную роль будут играть промышленные роботы, а для интеллектуальной работы потребуется большое количество промышленных роботов.
Ускоренное строительство 5G, Интернета вещей и промышленного Интернета имеет большое значение для развития промышленных роботов. Предполагается, что к 2025 году рынок промышленных роботов достигнет почти 10 миллиардов долларов США.
Но, по данным агентства GGII, трудности китайского бизнеса промышленных роботов в 2019 году в основном связаны с отсутствием возможностей интегратора, длительным периодом окупаемости инвестиций, отсутствием возможностей интегратора и необходимостью повышения осведомленности конечных пользователей.
Хотя моя страна является крупнейшим в мире потребительским рынком промышленных роботов, предложение на рынке почти в основном обеспечивается предприятиями, финансируемыми из-за границы.
In the context of the weakening of the demographic dividend, industrial upgrading and efficiency improvement, "strengthening the industrial foundation and technological innovation capabilities, promoting the integrated development of advanced manufacturing and modern service industries, and accelerating the construction of a manufacturing power" has been clearly written into the government work report, and industrial upgrading Imminent, the general trend of intelligent manufacturing, the explosive period of industrial robots has come.


